GENZ, Inc.

経理の減価償却の計算向け 固定資産管理ソフトのソフトウェアテスト|償却が正しいかを検証

画面で1件登録できたことと、全資産の減価償却費と帳簿価額が決めたとおり算出されることは別です。GENZは自社設定から期待結果を定め、合否を判定します。

支援事例

支援実績5,000件以上

支援実績を示す企業ロゴ 01
支援実績を示す企業ロゴ 02
支援実績を示す企業ロゴ 03
支援実績を示す企業ロゴ 04
支援実績を示す企業ロゴ 05
支援実績を示す企業ロゴ 06
支援実績を示す企業ロゴ 07
支援実績を示す企業ロゴ 08
支援実績を示す企業ロゴ 09
支援実績を示す企業ロゴ 10
支援実績を示す企業ロゴ 11
支援実績を示す企業ロゴ 12
支援実績を示す企業ロゴ 13

この記事はソフトウェアテストの専門家が監修しています

監修枡井 愼治株式会社GENZ 代表取締役

GENZは創業以来、5,000件以上のソフトウェアテスト・第三者検証を手がけてきたプロフェッショナルです。品質に関する課題やお悩みに、真摯に寄り添います。

代表取締役 枡井 愼治 株式会社GENZ 〒101-0062 東京都千代田区神田駿河台2-3-11 ヒューリック御茶ノ水ビル3F TEL:03-5244-4711
01 ISSUES

固定資産管理ソフトでよくある不具合

固定資産管理ソフトで起きる不具合の多くは、資産の登録から減価償却費の計算、償却仕訳の引き渡しまでの経路で食い違いが生まれます。ずれは期をまたいで集計を突き合わせたときにはじめて姿を見せます。

取得データの取り込みが漏れて資産が登録されない

購買・支払システムからの取得データの取り込みが漏れると、固定資産台帳に資産が載りません。その償却費は計上されず、重複すれば二重に計上されます。

取得データの欠落

資産区分の割り当てを誤り以降の計算がずれる

資産区分の割り当てを誤ると、耐用年数と償却方法がまとめて誤ります。その資産の以降の全期の計算がずれ、判明は期をまたいでからになりがちです。

資産区分の誤り

期の区切りをまたぐ計算の開始と終了がずれる

資産を取得した時期が期首か期中か期末かで、減価償却を始める期が変わります。資本的支出の追加や耐用年数の到達では、計算の止まる期が期待とずれます。

期の境目のずれ

除却の登録が漏れて存在しない資産の償却が続く

除却の登録は現場の申告に依存し、申告が来ないこと自体をシステムの側から検知できません。存在しない資産の償却費と帳簿価額が残り続けます。

除却の登録漏れ

会計へ渡した償却仕訳の合計が集計と合わない

勘定科目や部門との対応と生成の単位の設定が噛み合わないと、固定資産台帳の集計と渡した償却仕訳の合計が一致しません。締めの中で調査が発生します。

償却仕訳の不一致
02 RISK

残存した不具合を放置したときに生じる問題

残った不整合は、確定した期の損益のずれ、計上され続ける償却費、現物との突き合わせの形骸化という別方向の帰結へ広がります。
固定資産管理ソフトの障害対応について、複数の担当者がモニターや資料を確認している実写画像。
03 REVIEW

静的テスト(レビュー)でおさえるべき観点

文書の整備が追いついていない段階でも、取り決めと投入された自社設定を照合する静的テスト(レビュー)は進められます。資産区分、期の区切り、異動の扱いなど5つの観点を、実際に入っている設定と突き合わせます。

資産区分と耐用年数

資産区分ごとの耐用年数と償却方法を設定と照合

自社が定めた資産区分の体系と、資産区分ごとの耐用年数と償却方法の取り決めを、投入された設定と1件ずつ突き合わせます。ずれが残れば、その資産区分の全資産の減価償却費が異なる値で計算され続けます。

確認する資料
  • 資産区分の体系表
  • 耐用年数の取り決め
  • 償却方法の設定一覧
期の区切りと締め

期の区切りと締めの日程の取り決めを設定と照合

事業年度の区切り、期次・年次の締めの日程、適用日の扱いの取り決めを、投入された設定と照合します。切替日は期首か期末に縛られ、自社の都合だけでは動かせません。

確認する資料
  • 事業年度の定め
  • 締めの日程表
  • 適用日の扱いの定め
資本的支出と除却

資本的支出と除却の適用時点の決め方を規則と照合

資本的支出の計上の仕方と、除却・売却・減損をいつ時点の異動として扱うかの決め方を、登録の規則と入力の制約に照らします。表現できない決め方を運用で埋めると、償却費の止まる期が違う差が残ります。

確認する資料
  • 資本的支出の定め
  • 除却と売却の規則
  • 減損の適用の時点
勘定科目との対応

勘定科目と部門の対応の定めを仕訳の設定と照合

会計へ渡す償却仕訳の勘定科目と部門との対応、生成の単位と実行の時機の取り決めを、受け口の仕様と照合します。受け口の仕様は連携先ごとに異なります。

確認する資料
  • 勘定科目の対応表
  • 部門との対応の定め
  • 受け口の仕様書
移行の項目と突合

移行元の項目と突合の基準の定めを対応表と照合

移行元の固定資産台帳や表計算の各項目の対応を、移行の対応表と読み合わせます。件数・取得価額・償却累計・帳簿価額の突合の基準が、移行の判定の基準として文面に残っているかも確認します。

確認する資料
  • 移行元の固定資産台帳
  • 移行の対応表
  • 突合の基準の定め
  • 判定の基準の文面
04 TEST DESIGN

動的テストの設計・実行のポイント

資産区分と償却方法と時期の掛け算は全件を確かめられません。確認の範囲を技法で絞り、期待結果を書いて合否を判定できる形にします。

STEP 01 資産区分と償却方法を同値分割で分ける同値分割で分けた代表の組で効き方を見る
どう確かめるか

資産区分と償却方法の区分を同値分割で確かめる

資産区分と、それに紐づく償却方法の区分を同値分割法で分けます。代表の組み合わせで耐用年数と償却方法の効き方を検証します。

  • 01資産区分とそれに紐づく償却方法を同値分割法で分ける
  • 02代表の組み合わせで耐用年数と償却方法の効き方を検証する
  • 03資産区分ごとに減価償却費が定めどおり計算されるかを見る
OUTPUT資産区分別の検証記録
STEP 02 期の境目と耐用年数の到達を確かめる期の境目と耐用年数の到達の前後を選び出す
どう確かめるか

期の境目と耐用年数の到達を境界値分析で確かめる

期首・期中・期末の境目と、資本的支出の追加の時点と耐用年数の到達を境界値分析で選びます。その境で減価償却費の計算が始まり止まることを確かめます。

  • 01資産を取得した時期の期首と期中と期末の境目を選び出す
  • 02資本的支出の追加の時点と耐用年数の到達もあわせて選ぶ
  • 03その境で減価償却費の計算が始まり止まることを確かめる
OUTPUT境目前後の判定結果
STEP 03 資産区分と償却方法と時期を表へ整理する計算が変わる場合と変わらない場合を対で判定する
どう確かめるか

区分と償却方法と時期の組み合わせを、デシジョンテーブルで確かめる

資産区分と償却方法と、資産を取得した時期や除却した時期の重なりをデシジョンテーブルテストで整理します。減価償却費の計算が変わる場合と変わらない場合を検証します。

  • 01資産区分と償却方法と資産を取得した時期の重なりを洗い出す
  • 02除却した時期も重なる条件としてデシジョンテーブルテストで整理する
  • 03減価償却費の計算が変わる場合と変わらない場合を判定する
OUTPUT条件の組の対応表
STEP 04 登録から除却までの遷移と回帰を確かめる版更新のあとも既存資産の計算が保たれるかを見る
どう確かめるか

資産の登録から除却までの遷移と、版更新後の回帰を確かめる

登録から除却・売却までの資産の状態の移り変わりを状態遷移テストで押さえます。版更新の後に回帰テストを行い、既存資産の当期以降の計算が保たれることを確かめます。

  • 01登録から除却と売却までの状態の移り変わりを状態遷移テストで押さえる
  • 02版更新のあとも既存の資産の当期以降の計算が保たれるかを見る
  • 03会計へ渡す償却仕訳の生成と引き渡しも回帰テストで確かめる
OUTPUT遷移と回帰の記録
05 RATIONALE

私たちGENZが、このようなソフトウェアテストを代行します

固定費を抱えない人日単位のアサイン、監査にも使える独立した検証の記録、育成期間なしに活かせる専門ノウハウなど、第三者へのアウトソースには複数のメリットがあります。

OUTSOURCING RATIONALE THIRD-PARTY VERIFICATION

必要な時に必要な分だけ

人日単位のアサインで固定費を抱えず、繁忙期に増減できます。

独立した視点で品質を底上げ

独立した検証で偏りを排し、監査に使える客観的な記録を残せます。

専門ノウハウを即戦力で

JSTQB認定エンジニアが在籍し、対象領域固有の検証知見を育成期間なしに活用できます。
オフィスで担当者同士がノートPCを前に、固定資産管理ソフトのテスト観点を相談しながら整理している風景。第三者視点のテスト支援を想起させる実写写真。

専門知識を持ったテストエンジニアが、第三者の視点でテストするメリット

  • 画面のエラーにならない償却費と帳簿価額のずれを検出できる
  • 資産区分と償却方法と時期と連携の組まで確認できる
  • 固定費を抱えずに人日単位で切替の前の確認を差し込める
  • 切替判定の場で使える独立した検証記録と未確認の範囲が残る
06 SERVICE

5,000件以上の実績に裏付けられた登録と計算の検証

GENZは製品ベンダーや導入パートナーと役割を分け、導入した企業様の側に立つ第三者です。支援実績5,000件以上と20年の第三者検証の経験を踏まえ、ISO 27001認証の体制でテスト設計から報告まで伴走します。

SVC 01

登録から仕訳までたどった観点の設計

取得データの取り込みから償却仕訳の引き渡しまでの流れに沿って観点を起こします。技法で確認の範囲を絞り、合否を判定できる形にします。
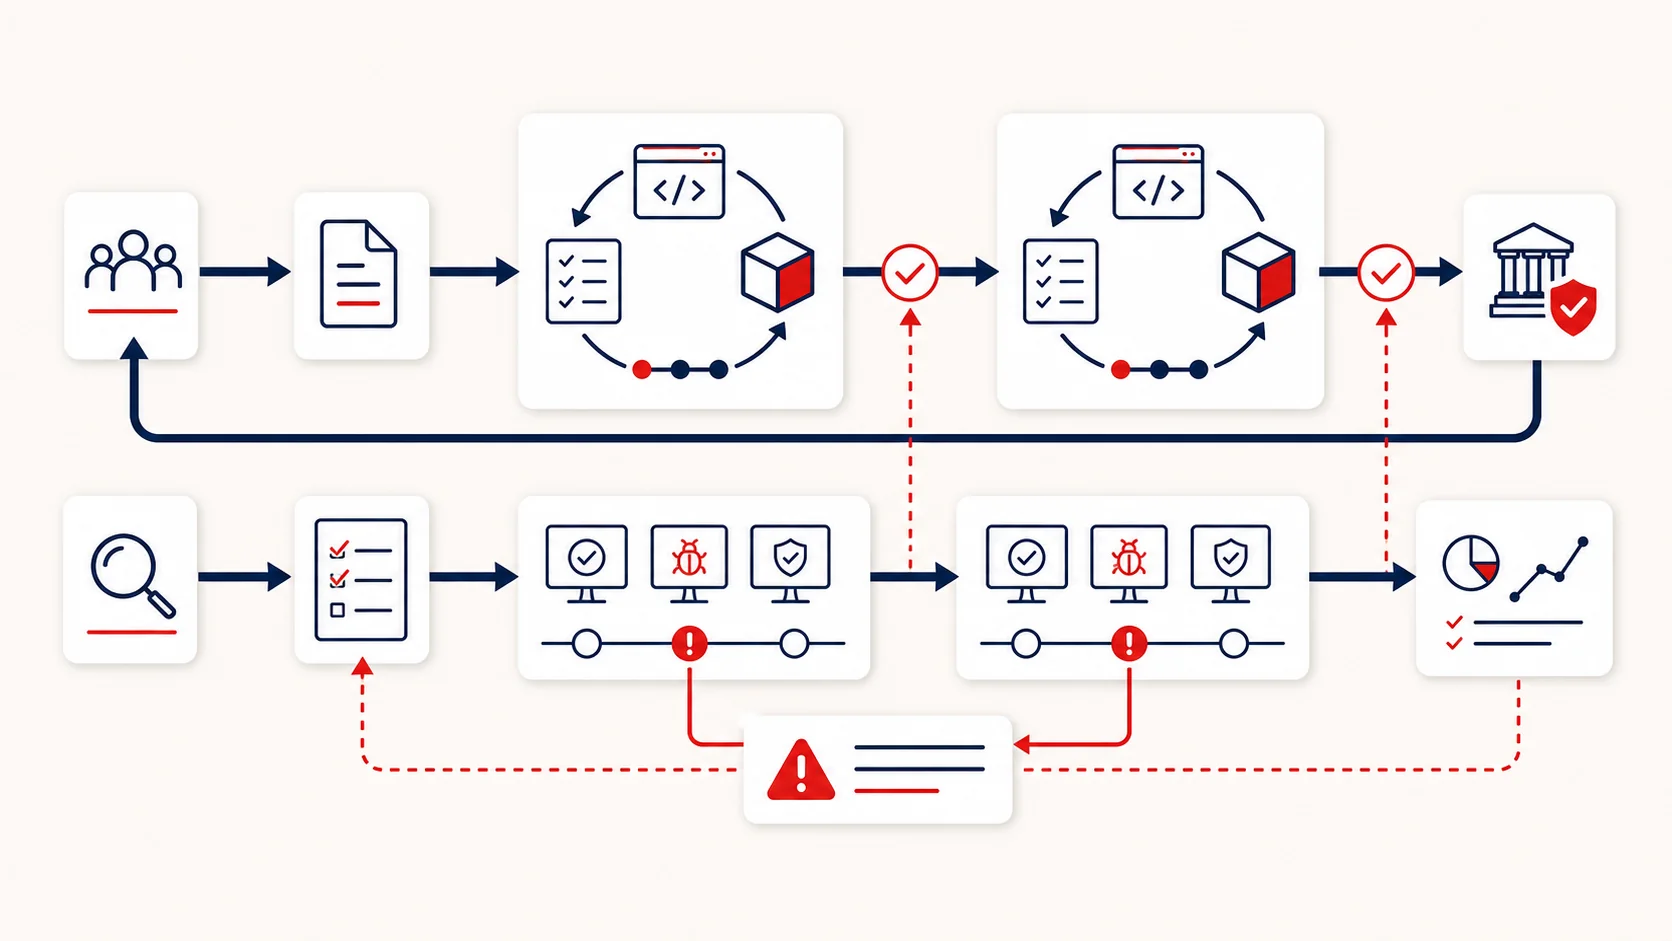
固定資産管理ソフトの追加や改修と並行してテストを進め、検出した不整合を開発側へ戻す流れを示した赤白紙カード基調の無文字図解。
SVC 02

設定の根拠が申し合わせでも参画

資産区分や耐用年数、償却方法の設定の根拠が申し合わせにしかない状態からでも、GENZは観点の設計とテスト設計の支援から入ります。
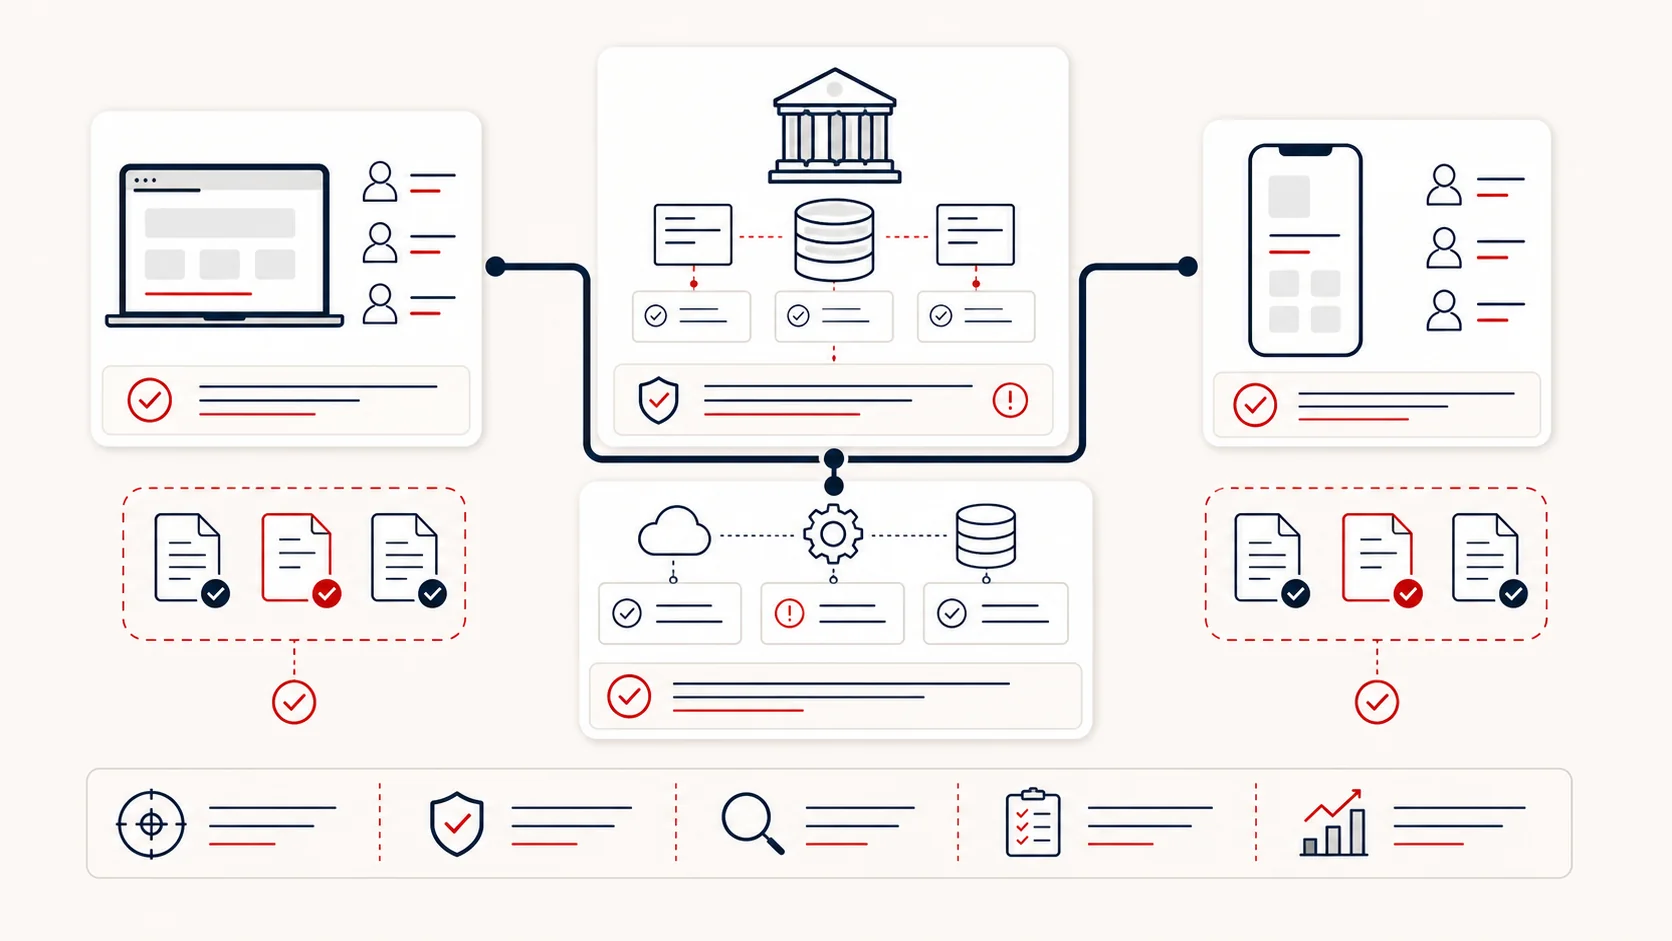
固定資産管理ソフトの確認候補が掛け合わせで広がる様子を示した赤白紙カード基調の無文字図解。
SVC 03

期次の締めの一括計算での負荷の実測

期次・年次の締めの一括の減価償却費の計算と、大量データの取り込み・出力の応答を、GENZは社内の負荷テストの専門エンジニアで確かめます。
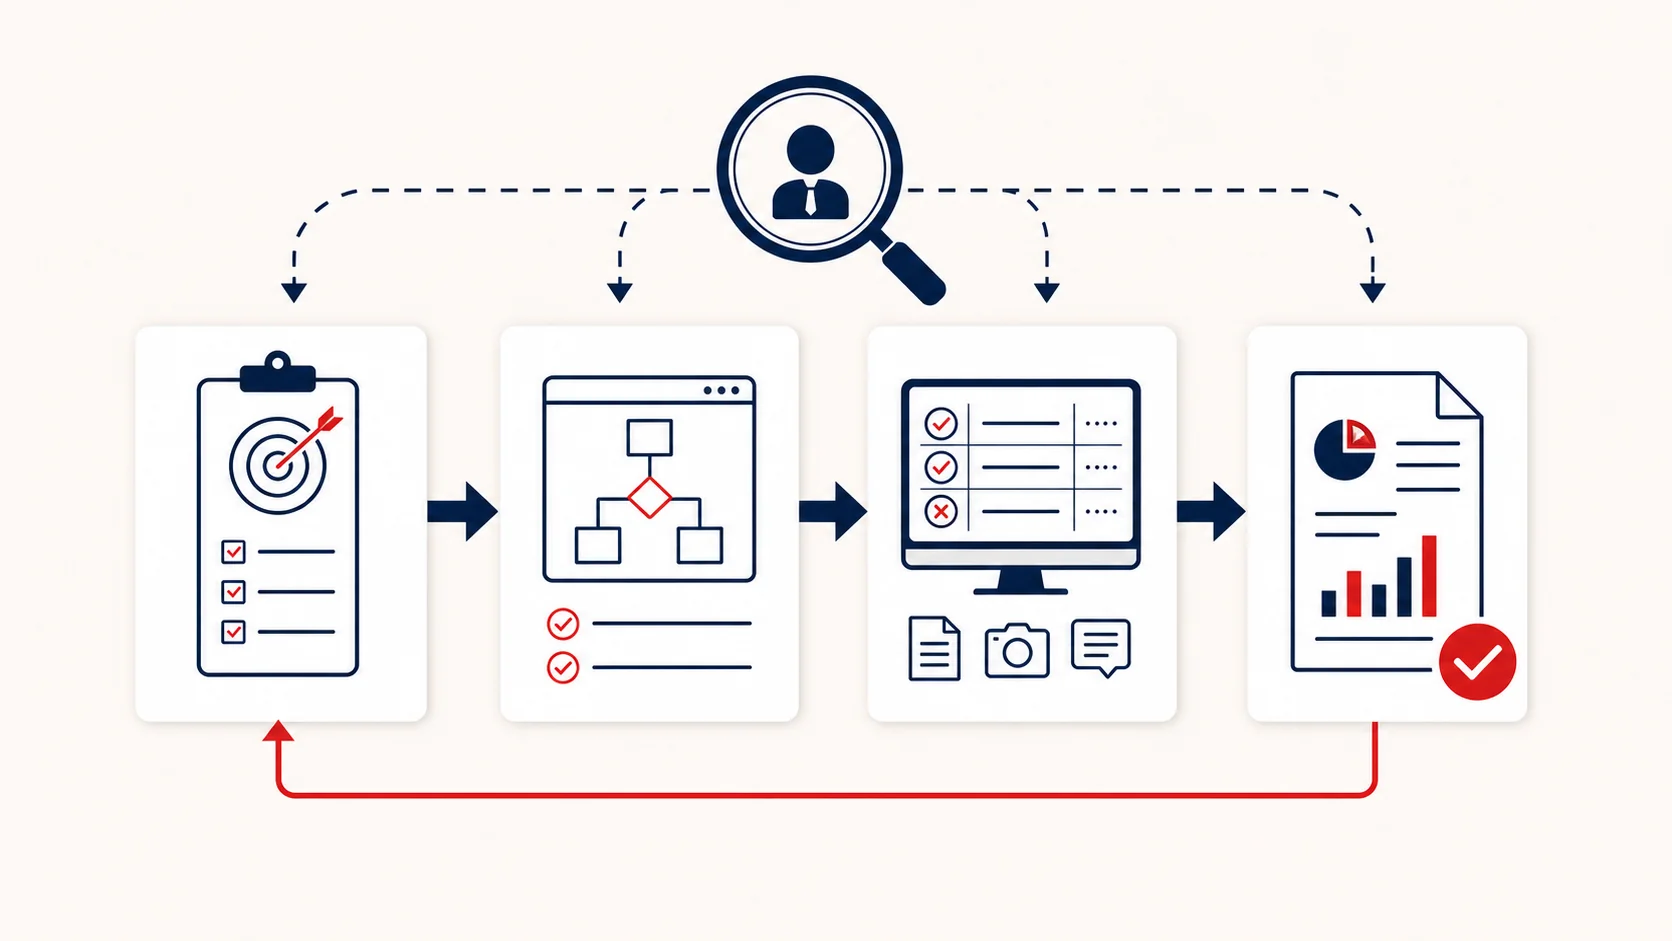
第三者の視点で計画・設計・実施・報告が一貫してつながる流れを示した赤白紙カード基調の無文字図解。
SVC 04

確認済みと未確認を書き分けた報告

どの経路のどの組み合わせまで確認し、どこが未確認かをテストサマリレポートに書き分けます。切替判定と経営層や会計監査人への説明に使えます。
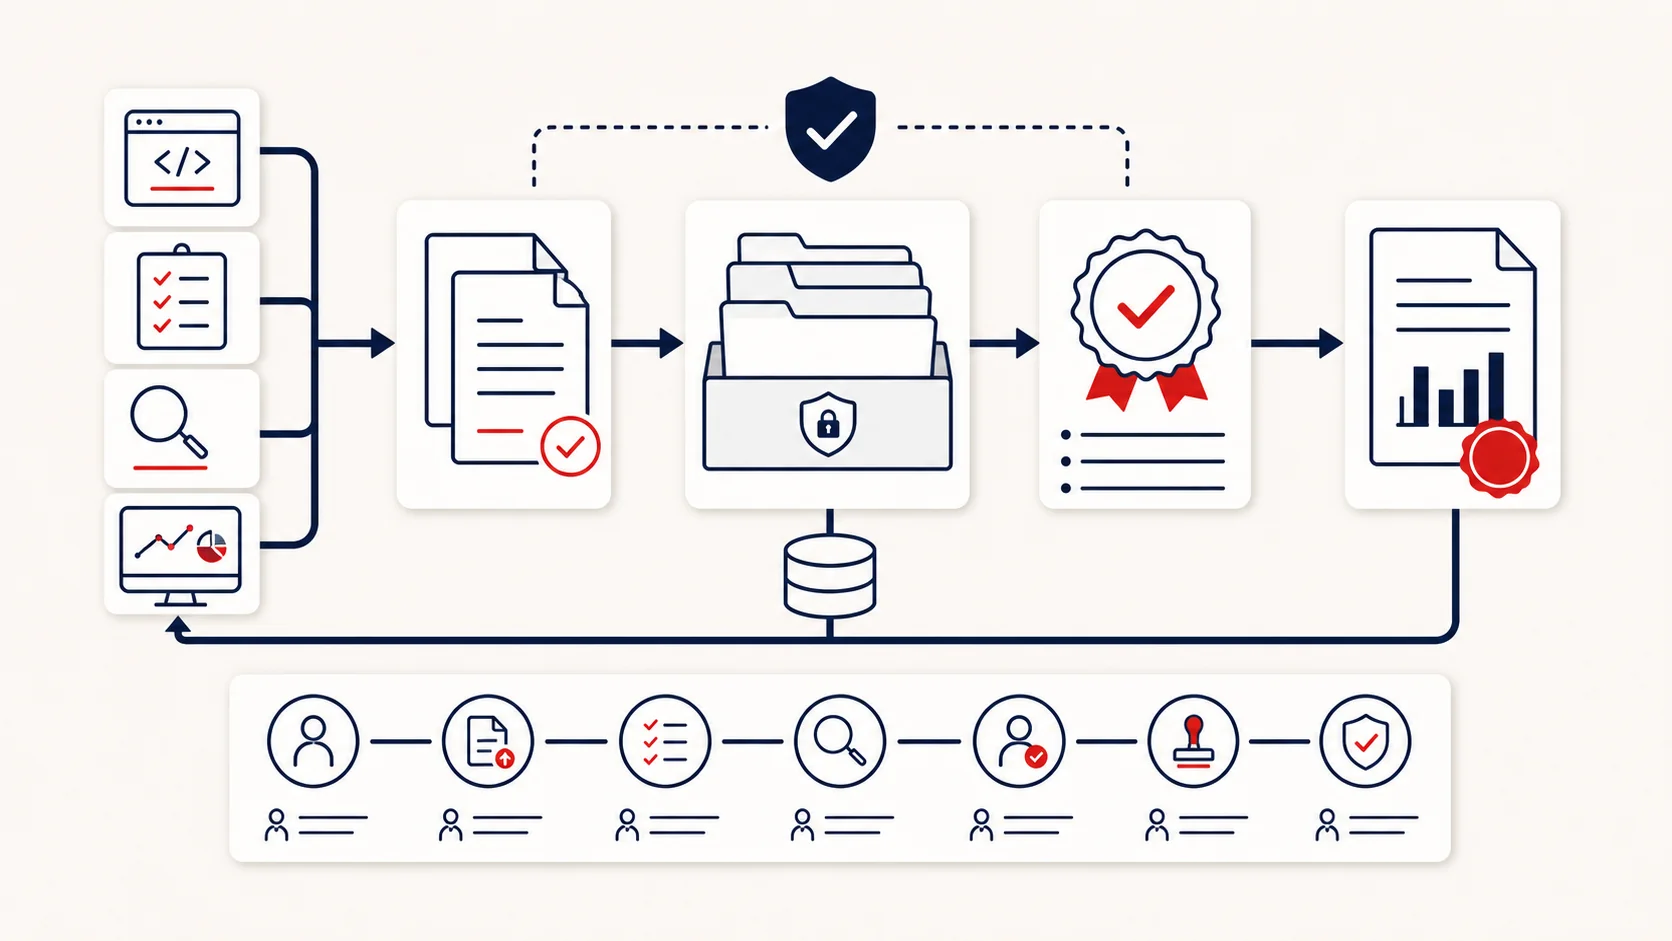
テストの証跡を保全し、確認済みの範囲と未確認の範囲を整理した切替可否の判断の材料にまとめる流れを示した赤白紙カード基調の無文字図解。
※本ページに記載の支援内容・範囲は一例です。実際のご支援内容・範囲は、お打ち合わせのうえでご状況に合わせて決定します。まずはお気軽にお問い合わせください。
07 FLOW

ご相談から納品までの流れ

対象の資産区分と償却方法、期の区切りと連携を伺い、合意した範囲と優先順位でテストを進めます。

確かめる範囲と切替日の予定を伺う

資産区分と償却方法と連携の範囲、導入と切替と版更新の予定を確認します。

リスクに基づくテスト設計と見積もり

計算のずれと償却費の残存の重さで優先順位を付け、工数を整理します。

テストを実施し発見事項を随時共有

合意した範囲を実行し、判断待ちの事項と重い不具合を都度共有します。

報告書を納品し是正後の再確認へ

結果と証跡、未確認の範囲と残るリスクを納品し、再確認の進め方を示します。

支援実績5,000件以上

切替日の前の確認範囲をGENZに相談する

ご相談では、資産区分と償却方法と時期の組み合わせのうち確認で押さえる範囲を整理します。導入と切替と版更新の場面ごとの優先順位と、必要工数の考え方をご提示します。必要事項を入力の上、お問い合わせください。内容を確認させていただいた上、担当者よりご連絡いたします。*がついている項目は必須項目です。