GENZ, Inc.

テスト外注サービス 税務申告ソフトのテストを、第三者の目で期日までに終わらせる

税制改正のたびに確認範囲を削っていませんか。GENZは仕様を書いた側とは別の視点で、計画から実行、証跡整理までを工程単位で受け、期日に間に合わせます。

支援事例

支援実績5,000件以上

支援実績を示す企業ロゴ 01
支援実績を示す企業ロゴ 02
支援実績を示す企業ロゴ 03
支援実績を示す企業ロゴ 04
支援実績を示す企業ロゴ 05
支援実績を示す企業ロゴ 06
支援実績を示す企業ロゴ 07
支援実績を示す企業ロゴ 08
支援実績を示す企業ロゴ 09
支援実績を示す企業ロゴ 10
支援実績を示す企業ロゴ 11
支援実績を示す企業ロゴ 12
支援実績を示す企業ロゴ 13

この記事はソフトウェアテストの専門家が監修しています

監修枡井 愼治株式会社GENZ 代表取締役

GENZは創業以来、5,000件以上のソフトウェアテスト・第三者検証を手がけてきたプロフェッショナルです。品質に関する課題やお悩みに、真摯に寄り添います。

代表取締役 枡井 愼治 株式会社GENZ 〒101-0062 東京都千代田区神田駿河台2-3-11 ヒューリック御茶ノ水ビル3F TEL:03-5244-4711
01 ISSUES

税務申告ソフトの改修で見落とされやすい不具合

税制改正と様式改訂に伴う改修では、差分そのものよりも既存機能や連携先との整合で不具合が起きやすい傾向にあります。ここでは、改正対応のリリース前確認で見落とされやすい不具合の代表例を挙げます。

改正の適用開始日を誤り、対象期間の異なる申告で計算が食い違う

計算ロジックに改正の適用開始日が組み込まれていないと、年度をまたぐ案件で旧税率や旧控除額が適用され、申告書の間で金額が食い違います。

適用開始日の誤り

様式改訂に別表間の転記が追いつかず、提出物だけが不整合になる

申告書様式の改訂に追従した画面でも、別表間の転記ロジックが旧様式のままだと、個別の帳票は正しくても提出物全体で数値が一致しなくなります。

別表間の不整合

電子申告データの形式が受付仕様と合わず、送信が通らない

電子申告データの形式が受付基盤の最新仕様と合っていないと、申告書を正しく作成できていても送信が拒否され、期限前に提出できなくなります。

電子申告の形式違反

会計ソフトから取り込んだ仕訳が申告書へ正しく連動しない

会計ソフトの仕様変更で取り込み項目の形式が変わると、仕訳や残高が申告書の対応項目へ連動せず、取り込んだ値と計算結果の間で差異が生じます。

会計データ連動不良

過年度データの繰越で期首残高がずれ、当年度の計算全体に波及する

過年度データの繰越処理で期首残高や繰越控除額が引き継がれないと、当年度の計算が誤った前提のうえで進み、影響が帳票全体へ広がります。

過年度繰越のずれ
02 RISK

申告期限の直前に不具合が見つかると何が起きるか

見落とされた不具合が申告期限の直前に表面化すると、影響は利用企業の申告実務から自社の改修計画、製品の信用まで複数の層へ広がります。
業務上の問題対応を行う担当者の様子を写した写真。
03 REVIEW

第三者のテストで確かめる観点

社内で仕様を書いた側と確認する側が同じ組織に閉じていると、解釈の誤りが期待値の誤りとして通過します。第三者の視点では、主に次の観点で計算と出力のずれを検証します。

適用開始日の判定を誤ると、経過措置の対象企業へ旧税率・新税率の逆で計算した申告書を出力してしまいます。

改正の適用開始日と経過措置で分かれる計算の条件

税制改正には適用開始の事業年度と経過措置の分岐があります。対象となる事業年度の判定を誤ると、旧税率と新税率の両方で計算してしまうため、境界の年度で期待値を検証します。

確認する資料
  • 改正条文
  • 適用開始日一覧
  • 経過措置一覧
別表間の連動が崩れると、本表の税額欄と別表の合計が一致しない申告書が出来上がり、利用企業の申告が受理されない事態につながります。

申告書の本表と別表のあいだで成り立つ計算の連動

申告書の本表と別表は、別表の金額が本表へ集計される連動で成り立っています。片方だけを直した改修で整合が崩れないよう、別表間の受け渡しと合計欄の一致を確認します。

確認する資料
  • 別表対応表
  • 計算仕様書
  • 期待値一覧
送信データと帳票がずれると、利用企業が手元の申告書と異なる金額で申告してしまい、事後の修正申告に追われることになります。

電子申告の送信データと画面・帳票の出力内容の一致

電子申告の送信データと、画面上・帳票上の申告書が同じ内容であることが前提です。出力の桁区切りや丸め処理の違いで送信値と帳票値がずれないかを突き合わせて確認します。

確認する資料
  • 送信データ仕様
  • 帳票レイアウト
  • 受信通知仕様
科目の対応付けがずれると、取り込んだ残高が誤った申告項目へ流れ、担当者が手計算で直さないと申告書を完成させられなくなります。

会計ソフトから取り込むデータと申告書の項目対応

会計ソフトから取り込んだ仕訳・残高データは、勘定科目から申告書の項目へ対応付けて使われます。取り込みで科目の割り当てがずれると以降の計算がすべて狂うため、対応表の網羅性を検証します。

確認する資料
  • 科目対応表
  • 連携データ仕様
  • 取り込み手順書
繰越値の取り込みを誤ると、欠損金の控除額や償却残高が年度をまたいでずれ続け、移行後のすべての年度で申告のやり直しが生じます。

過年度データの繰越と他製品から移行する初期値

過年度データの繰越では、繰越欠損金や償却の残高を翌年度へ引き継ぎます。他製品からの移行でも同様で、初期値の取り込みを誤ると移行後の年度すべての計算に影響するため、繰越値の一致を確認します。

確認する資料
  • 繰越項目一覧
  • 移行手順書
  • 前期確定データ
  • 期首残高表
04 TEST DESIGN

テストのどこから、どこまでを任せられるか

改正差分の確認から回帰確認、証跡整理までお任せいただけます。出す範囲と残す範囲をお決めいただけるよう、区切りの単位を示します。

STEP 01 現状のテスト資産と確認範囲を確かめる既存の観点書や過去の不具合記録を確認します。
どう確かめるか

改正対応に向けたテスト計画とテスト設計の作成

改正内容をどの画面・帳票・計算で確かめるかを、GENZがテスト計画と設計書に落とします。仕様担当の記憶に残りがちな期待値の前提が文書になるため、判定の根拠を示せます。

  • 01現行版のテスト観点書と仕様書、テスト環境の状況を洗い出す
  • 02過去の不具合報告から確認漏れが起きた傾向を読み取る
  • 03改正差分と既存機能のそれぞれで確認範囲を仮置きする
OUTPUTテスト計画書とテスト設計書
STEP 02 対象の範囲と期間を決める出す範囲と残す範囲の基準を提示します。
どう確かめるか

改正差分に絞った確認と既存機能を含む回帰確認

改正で変わる計算ロジックと帳票様式の確認に加え、変わっていない既存機能の回帰確認まで実行します。社内の工数の都合で回帰の範囲を削る必要がなくなります。

  • 01外部へ委託する工程と社内に残す工程の線引きを決める
  • 02対象の機能・工程・期間と成果物の形を契約前に確定する
  • 03初年度の試行を評価する合否基準を発注前に決めておく
OUTPUT不具合報告と再現手順
STEP 03 テストを実行し、検出した不具合を報告する修正に必要な条件を添えて報告します。
どう確かめるか

テストの実行と検出した不具合の再現手順の報告

実際の操作で条件を変え、不具合を意図的に発生させて検証します。見つかった不具合は再現手順とデータの条件を添えて報告するため、実装側がそのまま修正に入れます。

  • 01用意したテスト環境と対象ビルドでテスト項目を実行する
  • 02検出した不具合を再現手順と発生条件を添えて報告する
  • 03修正後のビルドで同じ手順を再実行して結果を照合する
OUTPUTテスト結果の一覧表
STEP 04 再テストと資産の引き継ぎ再テストまで対応し、翌年度へ資産を残します。
どう確かめるか

テスト結果と判定材料になる証跡の整理と引き渡し

実施した項目と結果を証跡とあわせて整理し、判定会議へ提出できる形で引き渡します。未実施の範囲も明示するため、確認済みの範囲を根拠にリリースの可否をご判断いただけます。

  • 01修正箇所の再テストと周辺機能への影響の有無を確認する
  • 02テスト結果と証跡をリリース判定の材料として引き渡す
  • 03翌年度にそのまま使えるテスト観点書として資産を残す
OUTPUT判定材料の証跡一式
05 RATIONALE

実装を担う体制とは別に置くテストチーム

固定費を抱えない人日単位のアサイン、監査にも使える独立した検証の記録、育成期間なしに活かせる専門ノウハウなど、第三者へのアウトソースには複数のメリットがあります。

OUTSOURCING RATIONALE THIRD-PARTY VERIFICATION

必要な時に必要な分だけ

人日単位のアサインで固定費を抱えず、繁忙期に増減できます。

独立した視点で品質を底上げ

独立した検証で偏りを排し、監査に使える客観的な記録を残せます。

専門ノウハウを即戦力で

JSTQB認定エンジニアが在籍し、対象領域固有の検証知見を育成期間なしに活用できます。
ノートPCを前に担当者同士が相談しているオフィスの写真。

専門知識を持ったテストエンジニアが、第三者の視点でテストするメリット

  • 仕様を書いた側とは別の視点で期待値を検証します
  • 解釈の誤りがそのまま通るのを入口で防ぎます
  • 確認範囲を第三者に読める記録として残します
  • 翌年度に再利用できるテスト資産が手元に残ります
06 SERVICE

税務申告ソフト以外に対応する領域

税務申告ソフトの周辺には、仕訳データを受け渡す会計ソフトや、申告データの送信先となる電子申告の基盤など、確認が必要な接点があります。GENZはこれらの領域も、計画から証跡整理までを同じ体制で引き受けます。

SVC 01

会計ソフト・給与計算ソフトのテスト

仕訳・残高の取り込みから申告書への反映まで、連携元のソフトをまたぐ範囲を検証します。更新で形式が変わる箇所を中心に範囲を整理します。
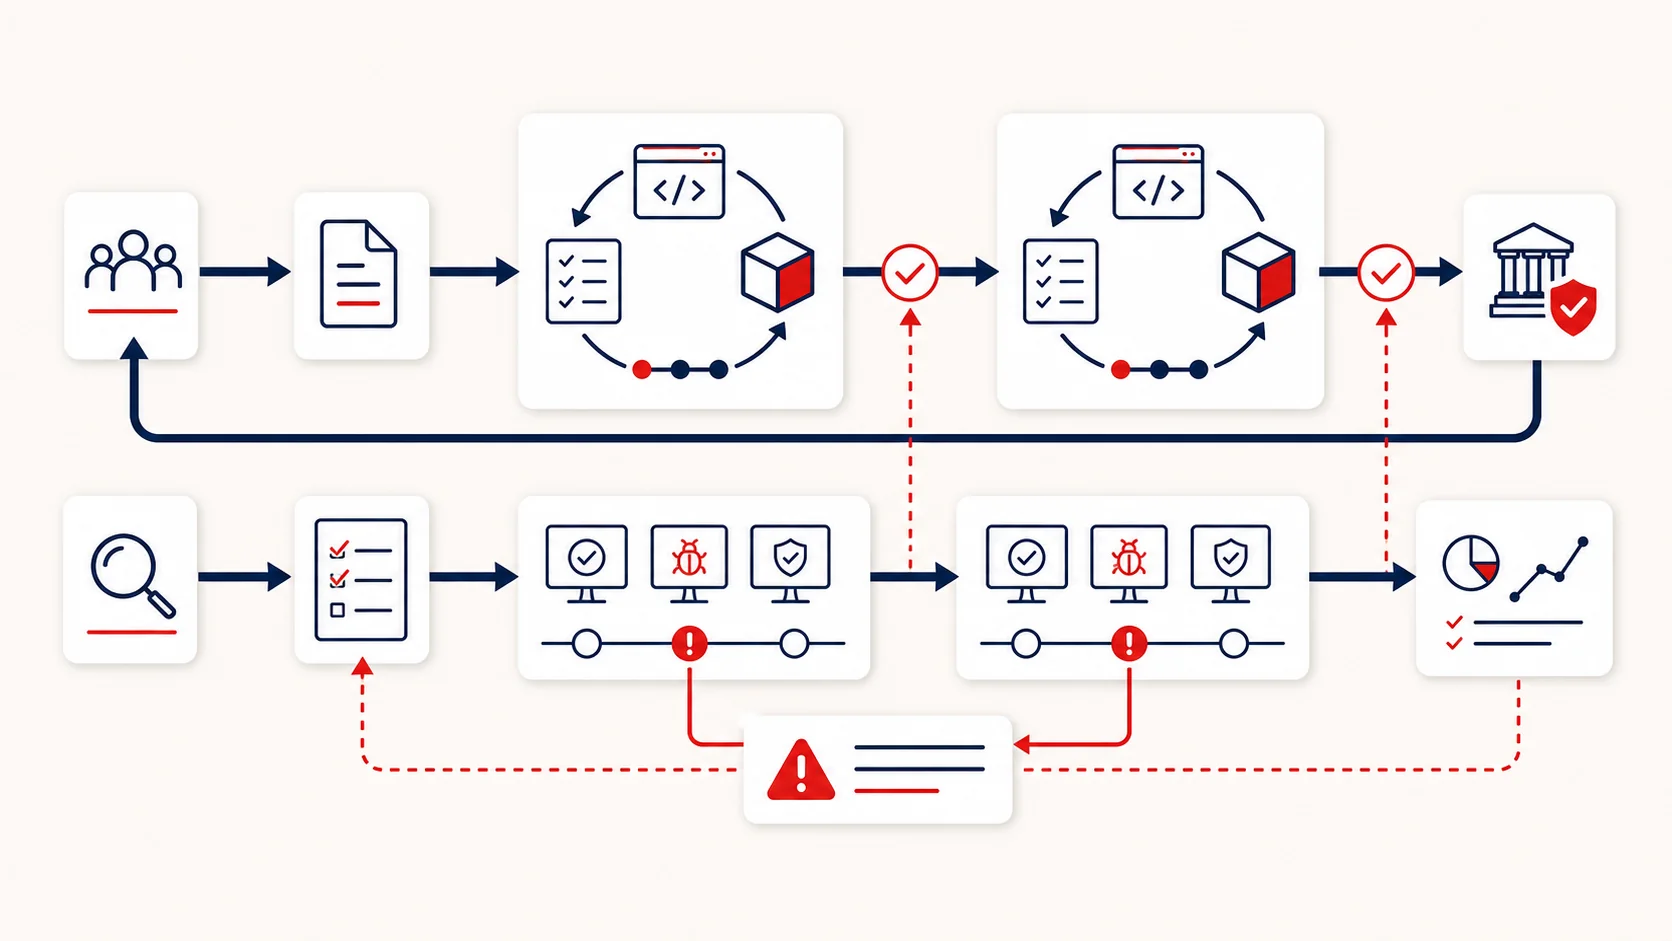
リスク要因と優先順位を示す無文字の図解。
SVC 02

電子申告・電子保存に関わる機能のテスト

国税・地方税の受付基盤への送信と受信通知の処理、電子保存の要件に関わる部分を検証します。送信データの形式と画面表示の両面で確認します。
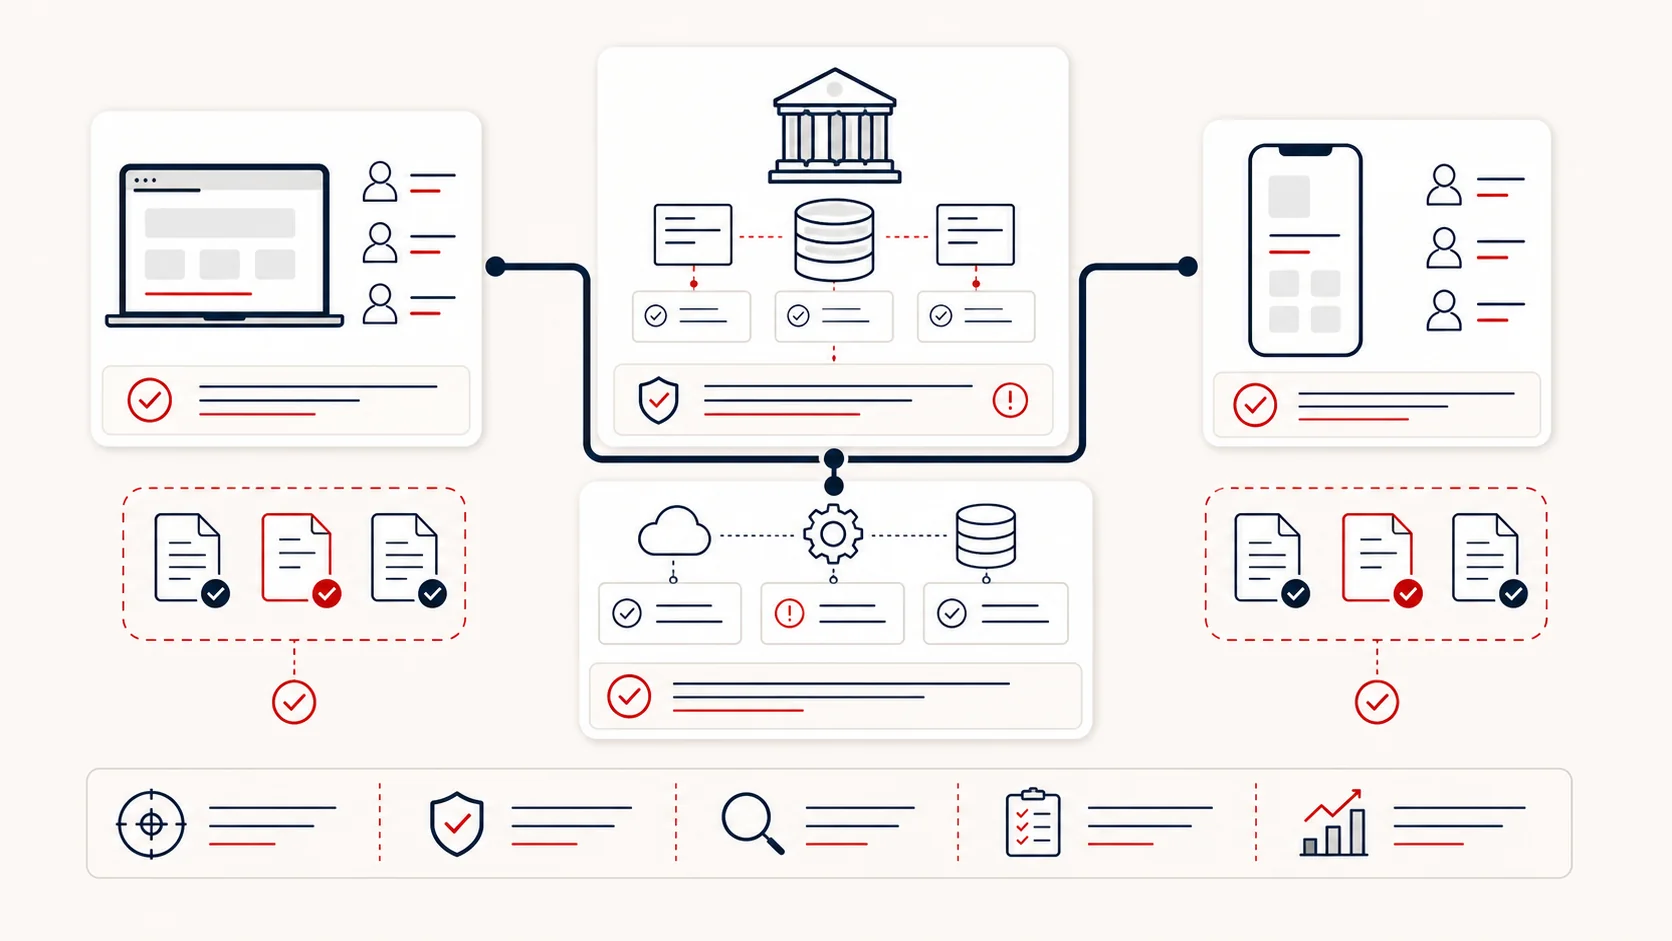
複数のシステムや連携先にまたがる確認範囲を示す無文字の図解。
SVC 03

基幹システムとの連携部分のテスト

販売管理や人事労務の基幹システムとの連携で、データの受け渡しと突合が仕様どおりに動くかを検証します。接続先の改修に伴う確認も承ります。
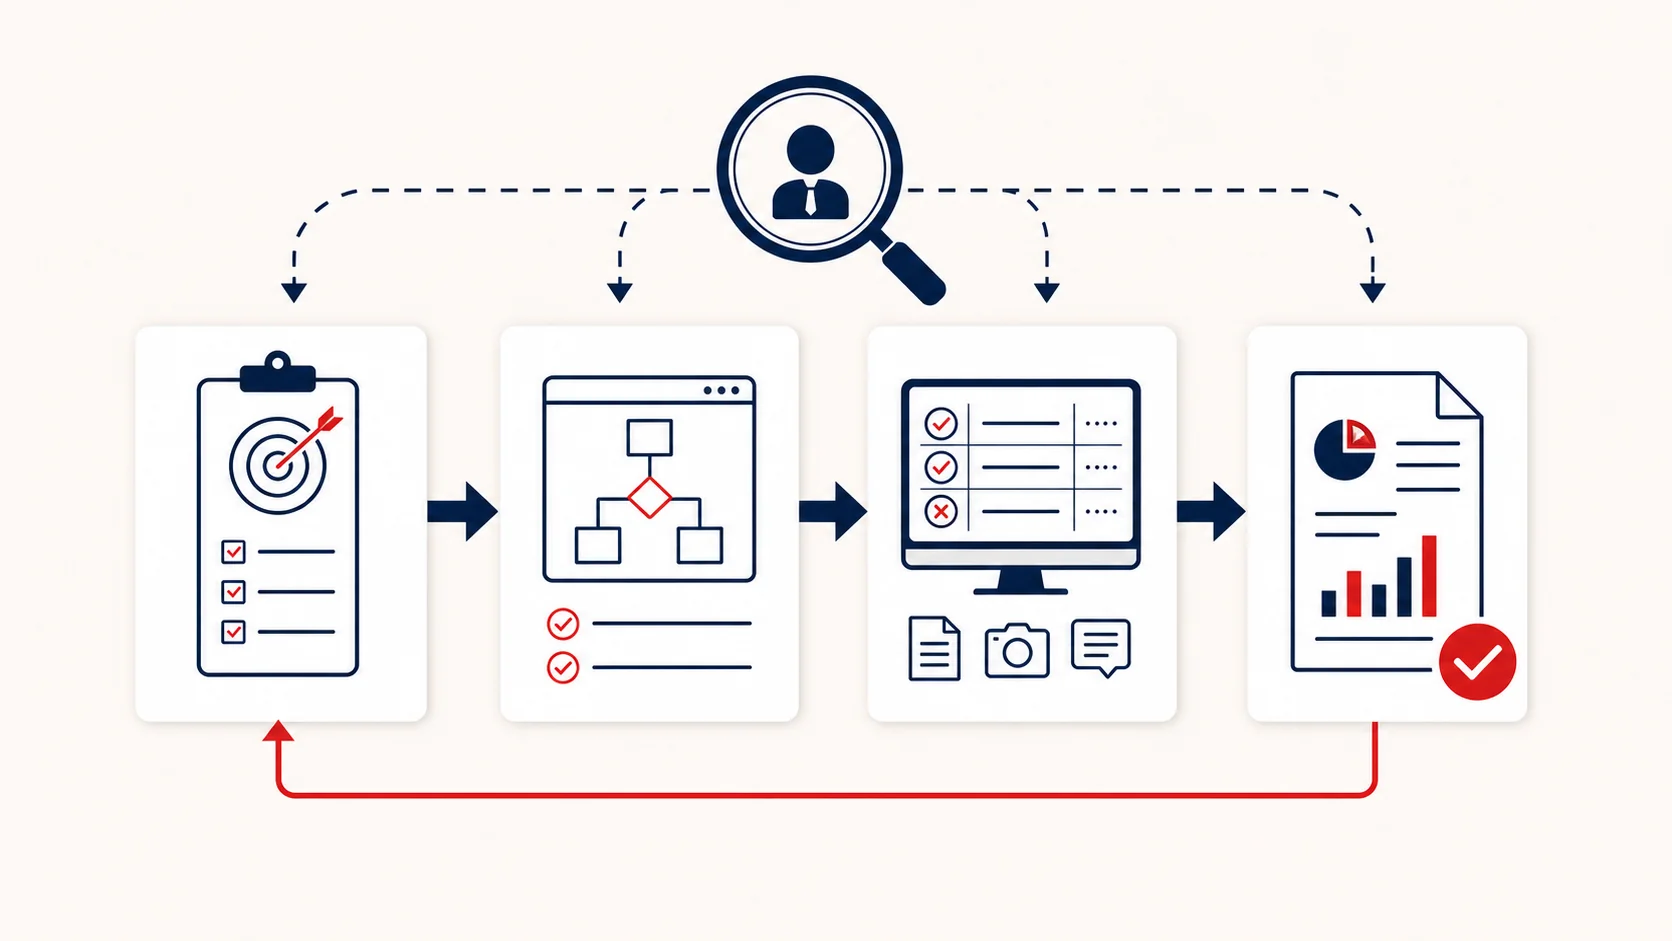
計画から報告までの流れを示す無文字の図解。
SVC 04

出荷したあとの保守と回帰確認の継続支援

出荷したあとの修正や年度ごとの改正対応では、過去のテスト資産を再利用して回帰確認を続けます。翌年度も同じ形で回せる状態を保ちます。
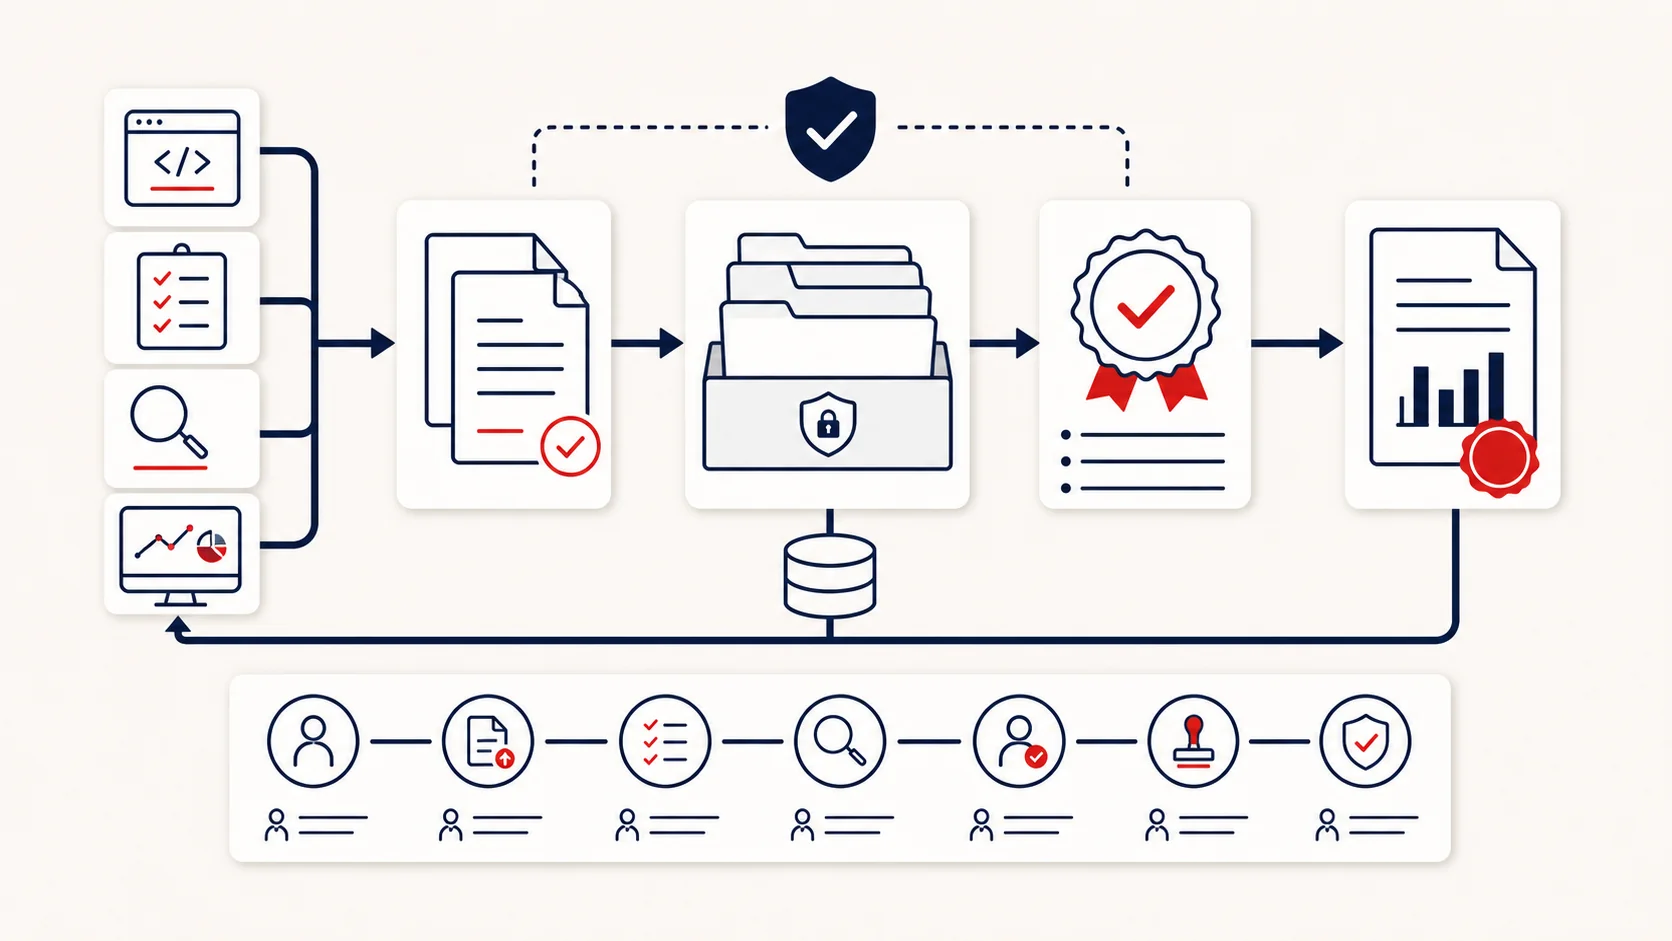
確認対象の領域を区分して示す無文字の図解。
07 FLOW

ご相談からテスト開始までの流れ

現状の聞き取りと対象範囲の整理を経てテストを開始します。改正対応の日程に合わせて段取りを組みます。

お問合せと現状のテスト体制の聞き取り

対象製品と改正対応の予定、現在のテスト体制と不足する工数を聞き取ります。

委託する対象範囲の整理とお見積の提示

聞き取りをもとに委託する工程と対象機能を絞り、期間と費用の見積を示します。

ご契約とテスト体制・テスト環境の準備

契約後、テスト環境と仕様書の受け渡しと窓口の担当を決めて体制を整えます。

テストの開始と定期的な進捗の共有

テストを開始し、進捗と検出した不具合を定期的に共有して判定材料を渡します。

まずはテスト範囲の整理からご相談ください

税制改正への対応を控えているなら、テストの範囲づくりから相談できます

改正対応の改修範囲が固まり次第、テストの対象範囲と優先順位、必要な工数の考え方、関連する確認の要否をGENZが整理します。相談の時点で稟議に使える検討材料がそろいます。